先说几句大实话,关于转账的基础认知 扎心真相: 转账最狠的地方在于——一旦转错地址,钱就真的归别人了,神仙也救不回来。 再提醒一遍,在中国大陆, 不是法定货币。私下大额换汇不仅不受
先说几句大实话,关于转账的基础认知
扎心真相: USDT 转账最狠的地方在于——一旦转错地址,钱就真的归别人了,神仙也救不回来。 再提醒一遍,在中国大陆,USDT 不是法定货币。私下大额换汇不仅不受法律保护,还随时可能因为对方资金来源有问题(比如涉诈),导致你的银行卡被冻结,甚至惹上麻烦。普通用户记住一句话:能不用就别用,非用不可必须走正规交易所通道。
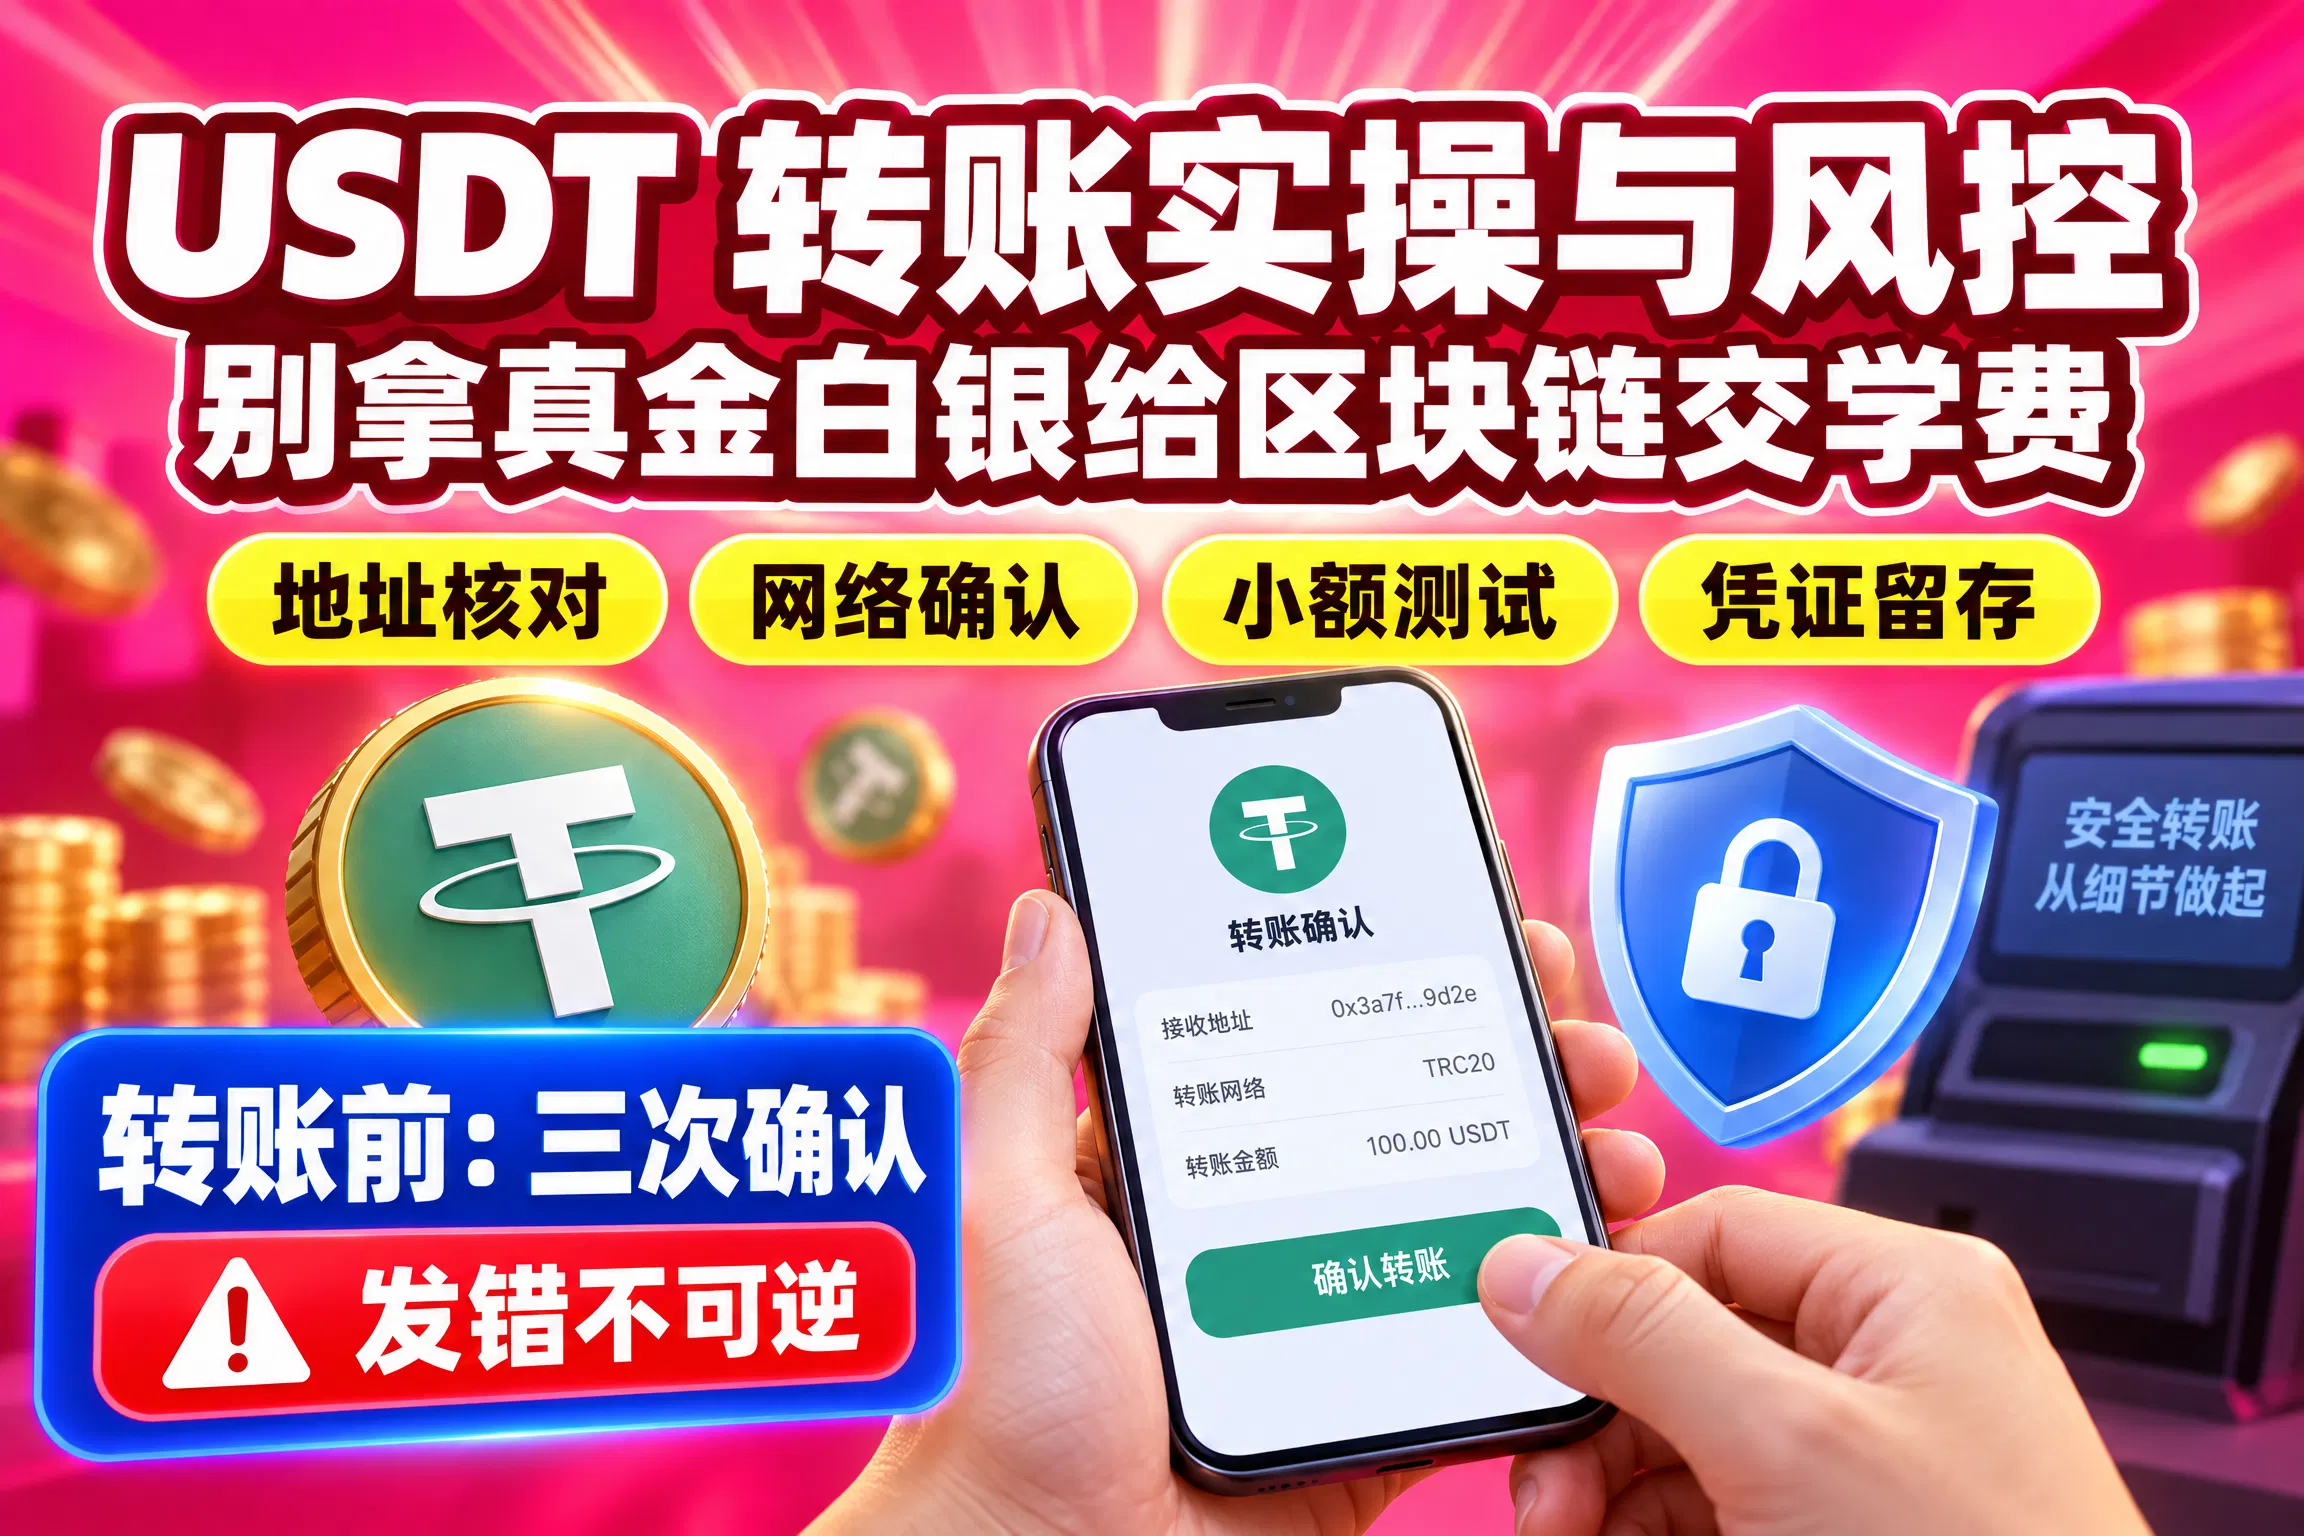
如果你实在绕不开这个环节,想进行支付或转账,那下面这三条保命铁律,建议直接截图保存,缺一不可:
链号匹配是底线:收款地址和发送网络必须 100% 对应。对方给你的是 TRC20 地址(开头是 T),你选 ERC20(以太坊)发过去,币会直接“蒸发”,客服也救不回来。这点千万别嫌烦,看一眼能省一半的心。
小额测试是常识:第一次给陌生人(哪怕是朋友)转账,先转 10U 试水。确认对方钱包确实收到了,且没收到假截图后,再动大钱。别嫌麻烦,几块钱的手续费买的是安心。
私钥即命根子:任何索要助记词、私钥、验证码的人都是骗子。你的钱包 APP 里没有任何官方客服会主动联系你要求“验证身份”。谁提这俩字,直接拉黑。
实操避坑:手把手教你安全转账
在 TP 钱包、MetaMask 等软件操作中,新手最容易在第一步就犯错。以下是基于真实踩坑经验的操作细节,照着做能避开 90% 的坑:
第一步:核对“原生币”
致命盲点:很多人只准备了 USDT,却忘了准备该网络对应的“燃料费”。
实操:如果要发 TRC20 的 USDT,你的钱包里必须得有少量的 TRX(波场币) 作为手续费;如果是 ERC20,必须得有 ETH。没有原生币,USDT 再多也转不出去,就像卡里有钱但没油的车一样。
第二步:地址复制粘贴
防呆操作:不要手动输入!哪怕少一个字母也是错的。建议先发给自己的小号,或者在同一设备内互转测试一遍。
注意陷阱:部分恶意链接生成的地址可能被篡改,务必在浏览器中重新核对首尾字符,这是防止中间人攻击最简单的方法。
第三步:网络选择(最关键)
系统逻辑:点击“发送”后,弹出的网络列表里,默认选项不一定是正确的。
实操:如果对方明确说“走 TRC20”,你必须手动勾选 TRC20。不要相信系统自动推荐,有时候系统为了省流量会推荐便宜但慢的链,到时候到账慢了又得急得跳脚。
第四步:手续费预估
动态波动:不要只看静态数字。ERC20 在交易高峰期,手续费可能瞬间飙升至几十甚至上百美元。务必预留足够的 ETH 做 Gas Fee,否则交易卡在“处理中”状态会导致资金被锁,急死人。
第五步:上链等待
时间差:TRC20 通常几分钟到半小时;ERC20 视拥堵情况而定,有时需要一小时以上。期间不要重复提交,否则会造成双倍扣费,这种冤大头当不得。
USDT 不同链的转账费用与速度对比(实战视角)
别被网上的表格忽悠了,实际体验差异巨大。以下是结合近期行情的真实反馈,帮你省钱省力:
| 网络类型 | 典型特征 | 单笔成本(估算) | 到账速度 | 老手建议 |
|---|---|---|---|---|
| TRC20 | 目前最普及,门槛低 | 约 1-2 U(不堵时) | 快(分钟级) | 日常首选。只要对方支持,闭眼选这个,便宜快,适合大多数场景。 |
| ERC20 | 以太坊主网,安全性高 | 极高(波动大,常超 50 U) | 慢(受拥堵影响) | 仅限机构或大额。除非涉及 DeFi 交互,否则个人转账绝对不要用这个,手续费能把本金吃光。 |
| BEP20 | 币安智能链,成本低 | 极低(几分钱 - 几毛 U) | 极快 | 备选方案。适合小额频繁交易,但要注意中心化风险,且需持有 BNB 做手续费。 |
| OMNI | 比特币底层 | 高且慢 | 极慢(小时级) | 已淘汰。现在基本没人用了,除非是为了怀旧,否则别碰,效率太低。 |
血泪教训: 很多人以为 ERC20 更安全所以都用它,结果一笔转账手续费把本金都吃掉了。对于个人转账,TRC20 是性价比和安全的平衡点,前提是双方都认准这条链,别各玩各的。
这些套路你得认全:深度排雷
市面上 90% 的 USDT 骗局都围绕“变现”和“投资”展开。以下是最近一年最高发的套路及应对,多一分警惕就少一份损失:
“高价回收”引流局
真相:对方喊价比市场价高 5%-10%,目的是骗你转账。一旦你转出,对方就以“流水不足”、“系统维护”为由拉黑你。
对策:市场价格是透明的,谁敢高价收谁就有鬼。坚持走正规交易所 C2C 平台,拒绝微信/QQ 直接打款。天上不会掉馅饼。
“解冻账户”钓鱼
真相:冒充客服称你涉嫌洗钱,账户冻结,让你把 USDT 转到“安全账户”。
对策:正规交易所不会让转入个人账户。凡是让你私聊转账的,全是骗子。直接去官网找在线客服核实,别信截图。
“杀猪盘”虚假 APP
真相:诱导下载非应用商店的 APP,显示你在赚钱,其实数据是假的。你想提现?让他继续充值保证金。
对策:真正的 USDT 余额只能在钱包或合规交易所看到。任何网页版、非主流 APP 里的“理财”,一律拉黑,那是专门盯着你本金的。
“假转账单”骗局
真相:发给你一张银行或钱包的转账截图,显示已付款,催你发货。
对策:只认链上记录,不看截图。去链浏览器(如 Tronscan)输入你的地址查,没显示到账就是没到账。截图是可以 P 的。
“屏幕共享”窃密
真相:骗子让你开腾讯会议屏幕共享,美其名曰“指导操作”,实则是偷看你的助记词或验证码。
对策:永远不要对任何人展示屏幕。任何涉及助记词的输入,必须是离线环境,别让骗子有可乘之机。
“特殊身份”洗钱陷阱
真相:自称军人、海外高管,因身份特殊不能自己操作,委托你帮忙保管或兑换 USDT。
对策:这是典型的帮信罪高发区。一旦你配合操作,你的卡号和钱包大概率会被用于清洗黑钱,你将成为嫌疑人,得不偿失。
“公益捐赠”利诱
真相:打着扶贫旗号,承诺捐赠 USDT 后返还高额利息。
对策:正规公益组织只用法定货币结算,不收加密货币。这种好事轮不到你,小心是割韭菜的镰刀。
在国内玩这玩意儿的风险(现实版)
别指望法律能保护你的投机收益。根据监管口径和过往案例,风险主要集中在以下三点,心里要有数:
银行卡冻结风险(最常见)
现象:你在交易所卖出 USDT 换成人民币,或者私下找人兑换,钱进了银行卡。几天后,银行突然通知账户异常,限制非柜面交易。
原因:你的交易对手可能是诈骗受害者,资金被标记为“涉案资金”。一旦触发反诈模型,你的卡会被司法冻结,甚至整个下家账户受影响。
代价:解冻周期长,可能需要提供大量证明材料,严重者面临账户终身封禁,生活受影响。
刑事责任风险(帮信罪)
红线:如果你明知他人利用信息网络实施犯罪,仍为其提供支付结算帮助(如出租微信号、银行卡代买 USDT)。
后果:不管你是否获利,只要参与次数多、金额大,就可能构成犯罪。很多大学生、兼职人员因此获刑,留下案底影响子女政审,代价太大。
民事纠纷无保障
现状:私下约定“以物易币”或“借款变币”,一旦发生纠纷起诉到法院,由于虚拟货币不受法律保护,合同往往被认定无效,钱很难追回。
合规生存指南:
小额自用:仅用于技术学习或极小规模的跨境支付,避免大额出入金,别贪心。
切断关联:尽量使用独立的银行卡专门处理相关事务,不要把生活主力卡和炒币卡混用,留条后路。
拒绝境外赌博:不要替任何博彩网站跑分结算,这是目前打击最严的领域之一,别把自己搭进去。
常见问题解答 (FAQ)
Q1: 为什么我的 USDT 转账了却迟迟不到账?A: 第一检查是不是链搞错了(比如 ERC20 地址发到了 TRC20 上);第二检查钱包里有没有足够的原生币(TRX/ETH)付手续费;第三如果是交易所提币,查一下是否触发了风控审核,通常需要人工介入,这时候只能耐心等。
Q2: 可以在中国国内直接用 USDT 买东西吗?A: 强烈不建议。 绝大多数商家不支持,一旦接受,既无法开具发票,也无法维权。如果遇到“扫码支付 USDT”的小摊贩,大概率是洗钱团伙,千万别凑热闹,容易引火烧身。
Q3: 买 USDT 用银行卡还是微信更安全?A: 从风控角度看,银行卡风险最大,因为银行对涉诈资金追踪更严,一冻就是全套。微信支付宝虽方便,但也属于反洗钱重点监控对象。如果非要操作,尽量选择正规大所的 C2C 渠道,并筛选注册时间长、成交笔数多的商家,降低被坑概率。
Q4: 收到陌生人发的 USDT 链接能点吗?A: 绝对不能。 这通常是钓鱼网站克隆品,输入助记词后,资产瞬间归零。所有操作必须在官方 APP 内进行,网址要仔细核对,别贪小便宜吃大亏。
Q5: 刚入坑 USDT,第一笔转账要注意什么?A: 先试水! 无论对方是谁,先转 10U 测试到账时间和状态。确认无误后再转剩余资金,不要一次性全额投入。记住:慢就是快,稳才是赚,别急着把所有鸡蛋放在一个篮子里。